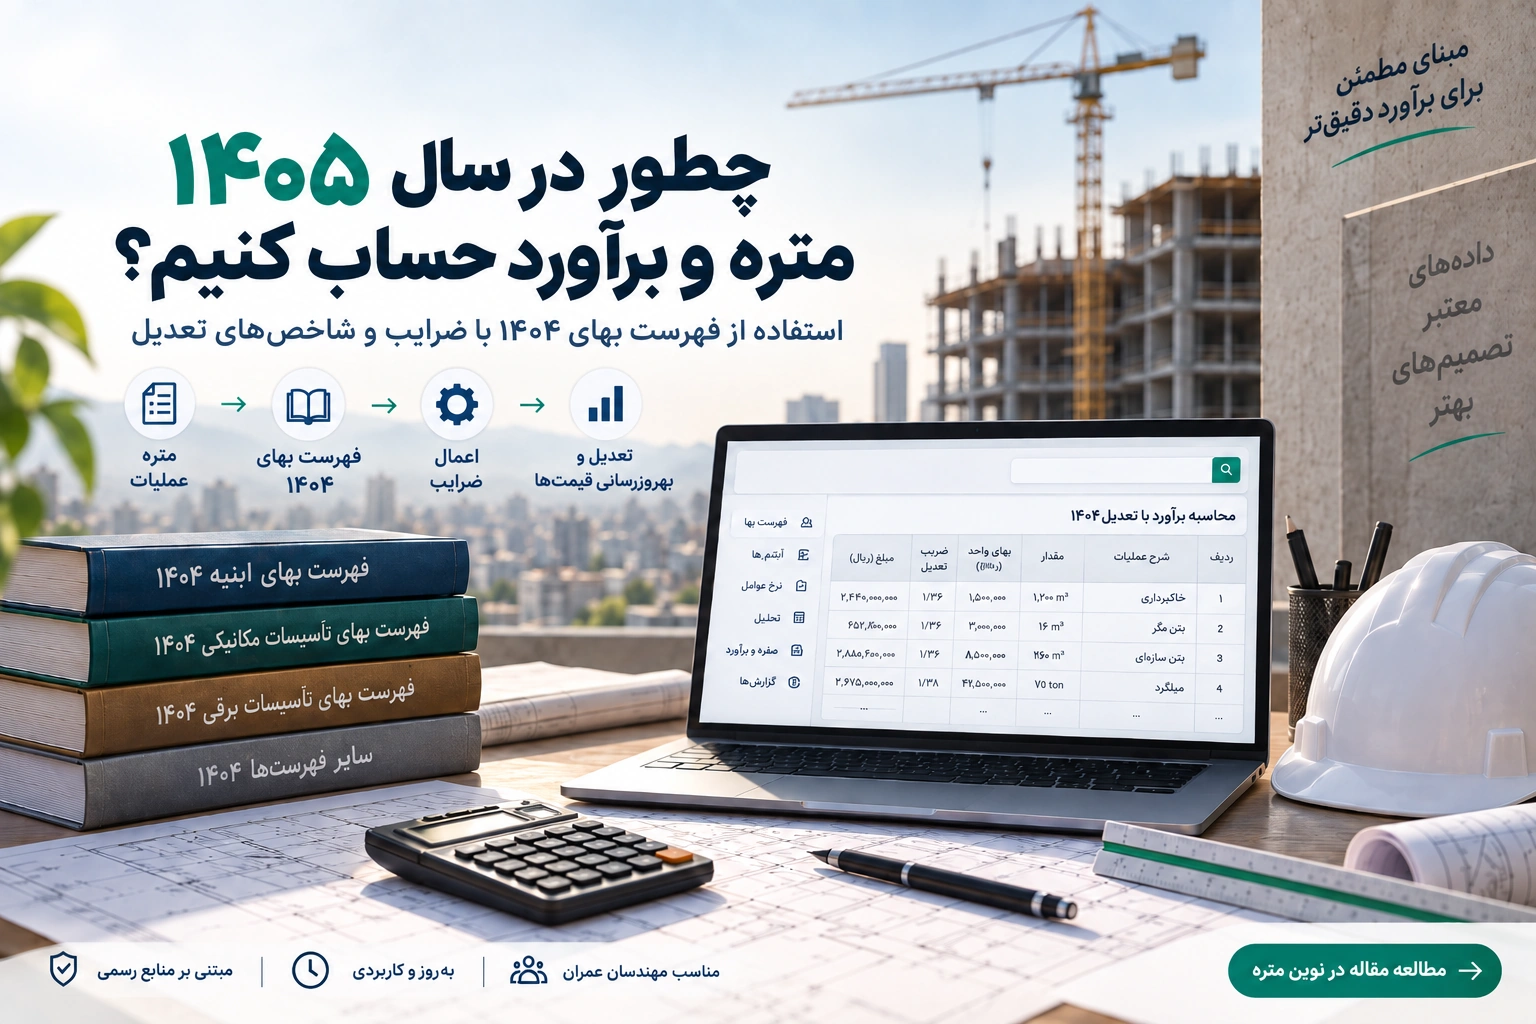
اگر در سال ۱۴۰۵ قصد تهیه متره و برآورد یک پروژه عمرانی را داشته باشید، احتمالاً با یک سؤال مهم روبهرو میشوید:
وقتی فهرست بهای سال ۱۴۰۵ منتشر نشده است، قیمت پروژه را با چه فهرست بهایی محاسبه کنیم؟
تا زمان نگارش این مقاله در شهریور ۱۴۰۵، فهرست بهای پایه سال ۱۴۰۵ از سوی سازمان برنامه و بودجه به شکل فهرستبهای سالانه مشابه سالهای قبل ابلاغ نشده است.
در مقابل، فهرست بهای سال ۱۴۰۴ در دسترس است و سازمان برنامه و بودجه در تیرماه ۱۴۰۵ نیز شاخصهای موقت تعدیل سهماهه اول سال ۱۴۰۵ را برای پیمانهای مشمول تعدیل ابلاغ کرده است.
بنابراین در بسیاری از برآوردهای سال ۱۴۰۵، راهکار عملی این است که:
مقادیر عملیات را متره کنیم → قیمت پایه را از فهرست بهای ۱۴۰۴ بگیریم → ضرایب مربوط به پروژه را اعمال کنیم → قیمت را متناسب با زمان برآورد بهروز کنیم.
اما این فرآیند چند نکته مهم دارد که در ادامه مرحلهبهمرحله بررسی میکنیم.
آیا فهرست بهای ۱۴۰۵ منتشر شده است؟
در سالهای گذشته معمولاً سازمان برنامه و بودجه در پایان سال، فهرستبهای واحد پایه سال بعد را منتشر میکرد.
برای مثال فهرستبهای سال ۱۴۰۴ در تاریخ ۲۹ اسفند ۱۴۰۳ ابلاغ شد و مبنای بسیاری از برآوردهای پروژههای عمرانی قرار گرفت.
اما شرایط سال ۱۴۰۵ متفاوت بوده و تا زمان نگارش این مقاله، فهرست بهای پایه مستقل سال ۱۴۰۵ ابلاغ نشده است.
در عین حال، سازمان برنامه و بودجه در ۳ تیر ۱۴۰۵ شاخصهای موقت تعدیل سهماهه اول ۱۴۰۵ را ابلاغ کرده است. در متن این ابلاغیه تصریح شده که این شاخصها برای پیمانهای مشمول تعدیل آحاد بها و فهرستهای پایه سال ۱۳۸۲ و پس از آن قابل استفاده هستند.
بنابراین نبود فهرستبهای جدید به معنی متوقف شدن متره و برآورد نیست.
پس در سال ۱۴۰۵ از چه فهرست بهایی استفاده کنیم؟
در حال حاضر منطقیترین مبنای قابل استفاده، آخرین فهرست بهای ابلاغشده یعنی فهرست بهای سال ۱۴۰۴ است.
برای مثال اگر پروژه شما ساختمانی باشد، حسب عملیات پروژه ممکن است از این فهارس استفاده کنید:
- فهرست بهای ابنیه ۱۴۰۴
- فهرست بهای تأسیسات مکانیکی ۱۴۰۴
- فهرست بهای تأسیسات برقی ۱۴۰۴
- فهرست بهای راه، راهآهن و باند فرودگاه ۱۴۰۴
- فهرست بهای خطوط انتقال آب ۱۴۰۴
- فهرست بهای شبکه توزیع آب ۱۴۰۴
- سایر رشتههای مرتبط سال ۱۴۰۴
بنابراین ساختار ردیفها، واحدها، شرح عملیات و قیمت پایه از فهرست بهای ۱۴۰۴ استخراج میشود.
اما یک مشکل باقی میماند:
قیمتهای فهرست بهای ۱۴۰۴، قیمت امروز بازار در سال ۱۴۰۵ نیستند.
اینجاست که بحث بهروزرسانی قیمت و تعدیل اهمیت پیدا میکند.
روش متره و برآورد در سال ۱۴۰۵ به زبان ساده
اگر بخواهیم فرآیند را خلاصه کنیم، میتوان آن را در چند مرحله انجام داد:
متره عملیات
↓
انتخاب ردیف فهرست بهای ۱۴۰۴
↓
محاسبه مبلغ پایه
↓
اعمال ضرایب فهرست بها
↓
بهروزرسانی قیمت متناسب با سال ۱۴۰۵
↓
کنترل نتیجه با قیمتهای واقعی بازار
در ادامه هر مرحله را جداگانه بررسی میکنیم.
مرحله اول: عملیات پروژه را متره کنید
اولین مرحله هیچ تفاوتی با سالهای قبل ندارد.
باید از روی:
- نقشههای معماری
- نقشههای سازه
- نقشههای تأسیسات
- مشخصات فنی
- صورتجلسات
- و شرایط پروژه
مقادیر عملیات را استخراج کنید.
مثلاً:
| شرح عملیات | مقدار |
|---|---|
| خاکبرداری | ۱۲۰۰ مترمکعب |
| بتن مگر | ۱۱۰ مترمکعب |
| بتن سازهای | ۴۵۰ مترمکعب |
| میلگرد | ۷۵ تن |
| قالببندی | ۳۸۰۰ مترمربع |
| دیوارچینی | ۲۲۰۰ مترمربع |
این بخش همان متره پروژه است و سال فهرست بها تأثیری در مقدار عملیات ندارد.
مرحله دوم: ردیف متناظر را از فهرست بهای ۱۴۰۴ پیدا کنید
پس از مشخص شدن مقادیر، باید برای هر فعالیت ردیف مناسب فهرست بها را پیدا کنیم.
به عنوان مثال اگر ۱۰۰ مترمکعب عملیات مشخصی داشته باشیم و قیمت واحد آن در فهرست بهای ۱۴۰۴ برابر با:
۵,۰۰۰,۰۰۰ ریال
باشد، مبلغ پایه برابر است با:
100 × 5,000,000 = 500,000,000 ریال
یعنی:
مبلغ پایه = مقدار کار × بهای واحد فهرست بها
این محاسبه هنوز با قیمتهای پایه سال ۱۴۰۴ انجام شده است.
مرحله سوم: ضرایب مربوط به فهرست بها را اعمال کنید
قیمت یک پروژه فقط حاصل ضرب مقدار در بهای واحد نیست.
بسته به نوع پروژه و شرایط قرارداد ممکن است ضرایب دیگری نیز در محاسبات وارد شوند.
برای مثال:
- ضریب بالاسری
- ضریب منطقهای
- ضریب طبقات
- ضریب ارتفاع
- ضریب پیشنهادی پیمانکار
- سایر ضرایب مندرج در فهرست بها یا اسناد پیمان
نکته مهم این است که هر ضریب محل و شرایط استفاده خودش را دارد و نباید همه ضرایب به شکل عمومی روی تمام پروژهها اعمال شوند.
برای آشنایی بیشتر با این موضوع میتوانید مقاله «ضرایب فهرست بها چیست؟» در نوین متره را مطالعه کنید.
لینک داخلی پیشنهادی:
عبارت «ضرایب فهرست بها» به مقاله مربوط به ضرایب فهرست بها لینک شود.
مرحله چهارم: قیمتهای ۱۴۰۴ را برای سال ۱۴۰۵ بهروز کنید
این مهمترین بخش ماجراست.
فرض کنید برآورد پایه پروژه شما با فهرست بهای ۱۴۰۴ برابر:
۱۰ میلیارد تومان
شده است.
آیا میتوان گفت هزینه اجرای پروژه در سال ۱۴۰۵ نیز ۱۰ میلیارد تومان است؟
طبیعتاً خیر.
قیمت:
- مصالح
- نیروی انسانی
- ماشینآلات
- حمل
- تجهیزات
از زمان تهیه فهرست بهای ۱۴۰۴ تا سال ۱۴۰۵ تغییر کرده است.
بنابراین باید اثر تغییر قیمتها را نیز در محاسبات در نظر بگیریم.
یکی از ابزارهای رسمی برای سنجش این تغییرات، شاخصهای تعدیل است.
شاخص تعدیل ۱۴۰۵ چیست؟
سازمان برنامه و بودجه برای جبران تغییرات قیمت در پروژههای مشمول تعدیل، شاخصهای تعدیل را منتشر میکند.
این شاخصها نشان میدهند سطح قیمت عملیات مختلف نسبت به دوره مبنا چگونه تغییر کرده است.
در تاریخ ۳ تیر ۱۴۰۵، سازمان برنامه و بودجه شاخصهای موقت تعدیل سهماهه اول سال ۱۴۰۵ را ابلاغ کرد.
بنابراین برخلاف فهرست بهای پایه ۱۴۰۵، برای سال ۱۴۰۵ شاخص تعدیل منتشر شده و امکان محاسبه تغییرات قیمت در پیمانهای مشمول وجود دارد.
فرمول ضریب تعدیل چیست؟
در محاسبات متداول تعدیل پیمان، رابطه عمومی ضریب تعدیل به شکل زیر است:
Z = [(K ÷ M) - 1] × 0.95
که در آن:
Z = ضریب تعدیل
K = شاخص دوره انجام کار
M = شاخص مبنای پیمان
و عدد ۰٫۹۵ ضریب مندرج در دستورالعمل تعدیل است که در برخی شرایط قراردادی میتواند مطابق ضوابط تغییر کند.
برای توضیح کامل این موضوع بهتر است مقاله «تعدیل فهرست بها چیست و چگونه محاسبه میشود؟» در نوین متره را مطالعه کنید.
یک نکته بسیار مهم: تعدیل پیمان با بهروزرسانی برآورد یکی نیست
این موضوع یکی از اشتباهات رایج در سال ۱۴۰۵ است.
فرض کنید قیمت یک ردیف در فهرست بهای ۱۴۰۴ برابر:
۱,۰۰۰,۰۰۰ ریال
باشد.
نمیتوان بدون بررسی، یک ضریب تعدیل را روی آن اعمال کرد و نتیجه را به عنوان «قیمت قطعی فهرست بهای ۱۴۰۵» معرفی کرد.
چرا؟
چون فهرست بهای ۱۴۰۵ وجود ندارد و تعدیل اساساً مکانیزمی برای جبران تغییر قیمت در پیمان، با توجه به:
- دوره مبنا
- دوره انجام کار
- رشته
- فصل
- شرایط پیمان
است.
بنابراین بهتر است بین دو کاربرد تفاوت قائل شویم.
حالت اول: محاسبه صورتوضعیت و تعدیل یک پیمان
در این حالت باید دقیقاً مطابق:
- اسناد پیمان
- دستورالعمل تعدیل
- شاخص مبنا
- شاخص دوره کارکرد
- و آخرین بخشنامههای سازمان برنامه و بودجه
عمل شود.
حالت دوم: تهیه یک برآورد جدید در سال ۱۴۰۵
در این حالت فهرست بهای ۱۴۰۴ میتواند به عنوان ساختار و مبنای اولیه قیمتگذاری استفاده شود، اما برای رسیدن به برآورد واقعی باید تغییر قیمتها تا تاریخ برآورد نیز بررسی شود.
آیا برای برآورد ۱۴۰۵ کافی است فقط ضریب تعدیل اعمال کنیم؟
برای یک برآورد اولیه، شاخصهای تعدیل ابزار بسیار مفیدی هستند.
اما برای برآورد واقعی هزینه اجرای پروژه بهتر است به شاخص تعدیل اکتفا نکنیم.
چرا؟
فرض کنید در یک پروژه سهم زیادی از هزینه مربوط به:
- میلگرد
- سیمان
- کابل
- تجهیزات تأسیساتی
- آسانسور
- تجهیزات وارداتی
باشد.
ممکن است قیمت بعضی از این اقلام در بازار سریعتر یا کندتر از میانگین شاخص مربوط تغییر کرده باشد.
بنابراین برای یک برآورد حرفهای سال ۱۴۰۵ بهتر است:
فهرست بهای ۱۴۰۴ + شاخص تعدیل + کنترل نرخ روز عوامل
را در کنار یکدیگر استفاده کنیم.
روش پیشنهادی برای یک برآورد دقیق در سال ۱۴۰۵
برای پروژهای که قرار است امروز برآورد شود، میتوان فرآیند زیر را اجرا کرد.
۱. متره کامل پروژه
تمام مقادیر را از روی نقشهها استخراج کنید.
۲. تهیه برآورد با فهرست بهای ۱۴۰۴
هر فعالیت را به ردیف متناظر در آخرین فهرست بهای رسمی مرتبط کنید.
۳. اعمال ضرایب قانونی پروژه
ضرایب مربوط به شرایط پروژه را طبق فهرست بها و اسناد برآورد اعمال کنید.
۴. بررسی شاخص تعدیل
آخرین شاخص منتشرشده مربوط به رشته و دوره موردنظر را بررسی کنید.
۵. بررسی اقلام پرریسک با قیمت روز
خصوصاً این اقلام را جداگانه کنترل کنید:
- فولاد و میلگرد
- سیمان
- کابل و سیم
- لوله
- تجهیزات مکانیکی
- تجهیزات برقی
- ماشینآلات
- اقلام وارداتی
۶. ثبت تاریخ مبنای برآورد
این مورد در سال ۱۴۰۵ اهمیت زیادی دارد.
در گزارش برآورد حتماً بنویسید:
«قیمتها بر اساس فهرست بهای ۱۴۰۴ و اطلاعات قیمت/شاخصهای موجود تا تاریخ ... تهیه شده است.»
این جمله باعث میشود مشخص باشد رقم برآورد مربوط به چه تاریخی است.
مثال ساده برآورد یک پروژه در سال ۱۴۰۵
فرض کنیم پس از متره پروژه، برآورد بر اساس فهرست بهای ۱۴۰۴ به مبلغ:
۲۰ میلیارد تومان
رسیده باشد.
این عدد باید ابتدا با ضرایب مربوط به پروژه کنترل شود.
سپس برای تخمین هزینه سال ۱۴۰۵ باید تغییر سطح قیمتها بررسی شود.
برای مثال اگر بررسی شاخصها و نرخ عوامل نشان دهد هزینه عملیات موردنظر نسبت به مبنای برآورد رشد محسوسی داشته است، رقم ۲۰ میلیارد تومان دیگر نمیتواند به تنهایی نماینده هزینه اجرای روز پروژه باشد.
در این مرحله باید قیمت تعدیلشده یا قیمت بهروزشده محاسبه شود.
اما توجه کنید:
یک ضریب ثابت برای همه ردیفهای پروژه صحیح نیست.
تغییر قیمت عملیات خاکی، بتن، فولاد، تأسیسات برقی و تجهیزات مکانیکی لزوماً یکسان نیست.
به همین دلیل در برآوردهای دقیق باید رشته و حتی فصل عملیات مورد توجه قرار گیرد.
آیا میتوان قیمت فهرست بهای ۱۴۰۴ را مستقیم در یک ضریب ثابت ضرب کرد؟
برای یک تخمین بسیار سریع ممکن است برخی افراد چنین کاری انجام دهند، اما این روش برای برآورد دقیق پیشنهاد نمیشود.
مثلاً اینکه بگوییم:
تمام قیمتهای فهرست بهای ۱۴۰۴ × ۱٫۵
و نتیجه را «فهرست بهای ۱۴۰۵» بنامیم، از نظر فنی صحیح نیست.
زیرا:
- رشد قیمت فصلهای مختلف یکسان نیست؛
- سهم مصالح و دستمزد در ردیفها متفاوت است؛
- بعضی تجهیزات جهش قیمت بیشتری داشتهاند؛
- شاخصهای تعدیل به تفکیک رشته و فصل ارائه میشوند.
پس اگر دقت اهمیت دارد، باید از شاخص مرتبط با همان عملیات استفاده شود.
قیمت روز عوامل چه کمکی به ما میکند؟
برای فهمیدن اینکه یک ردیف واقعاً در سال ۱۴۰۵ چقدر هزینه دارد، میتوان به سراغ آنالیز بها رفت.
هر ردیف معمولاً از عواملی مانند:
- نیروی انسانی
- مصالح
- ماشینآلات
- حمل
تشکیل شده است.
اگر نرخ این عوامل را با قیمتهای روز جایگزین کنیم، میتوانیم تخمین بسیار دقیقتری از هزینه واقعی اجرای ردیف به دست آوریم.
برای مثال اگر قیمت میلگرد نسبت به نرخ مبنای فهرست بها بهشدت افزایش یافته باشد، ردیفهایی که سهم بالایی از فولاد دارند نیز بیشتر تحت تأثیر قرار خواهند گرفت.
این روش مخصوصاً برای:
- شرکت در مناقصه
- تعیین ضریب پیشنهادی پیمانکار
- پروژههای خصوصی
- بررسی اقتصادی پروژه
بسیار کاربردی است.
در پروژههای خصوصی چه کار کنیم؟
در پروژههای خصوصی الزاماً مجبور نیستیم تمام قیمتگذاری را دقیقاً بر اساس سازوکار قراردادهای عمرانی دولتی انجام دهیم.
اما فهرست بها همچنان یک مرجع بسیار مناسب برای:
- تعریف فعالیتها
- متره
- کدگذاری عملیات
- تهیه BOQ
- مقایسه پیشنهاد پیمانکاران
است.
در چنین پروژههایی میتوان:
فهرست بهای ۱۴۰۴ را به عنوان ساختار برآورد
و
آنالیز بهای روز را برای تعیین قیمت واقعی
استفاده کرد.
این روش در بازار پرنوسان سال ۱۴۰۵ معمولاً تصویر واقعیتری از هزینه اجرای پروژه ارائه میکند.
در پروژههای دولتی و عمرانی چه کار کنیم؟
در پروژههای مشمول نظام فنی و اجرایی، موضوع متفاوت است.
مبنای برآورد، نحوه تعدیل و شاخصهای مورد استفاده باید مطابق:
- اسناد مناقصه
- بخشنامههای سازمان برنامه و بودجه
- شرایط پیمان
- تاریخ برآورد
- و ضوابط دستگاه اجرایی
تعیین شود.
بنابراین اگر قرار است برآورد شما مبنای مناقصه یا عقد قرارداد رسمی قرار گیرد، نباید صرفاً بر اساس یک ضریب تقریبی قیمتها را بهروز کنید.
در سال ۱۴۰۵ این موضوع اهمیت بیشتری پیدا کرده است، زیرا فهرستبهای سالانه جدید منتشر نشده، اما شاخصهای تعدیل سال ۱۴۰۵ در حال انتشار هستند.
اشتباهات رایج در متره و برآورد سال ۱۴۰۵
در شرایط فعلی بهتر است از چند اشتباه متداول اجتناب کنیم:
- معرفی یک فایل غیررسمی با عنوان «فهرست بهای ۱۴۰۵»
- ضرب کردن تمام ردیفهای ۱۴۰۴ در یک ضریب ثابت
- استفاده از شاخص تعدیل بدون توجه به فصل و رشته
- یکی دانستن تعدیل پیمان با برآورد قیمت روز
- استفاده از قیمت پایه ۱۴۰۴ بدون کنترل نرخهای سال ۱۴۰۵
- فراموش کردن ضرایب فهرست بها
- مشخص نکردن تاریخ مبنای برآورد
بهترین روش برآورد در سال ۱۴۰۵ چیست؟
اگر بخواهیم کل مقاله را در یک رابطه خلاصه کنیم، میتوان گفت:
برآورد سال ۱۴۰۵ = متره واقعی پروژه + فهرست بهای ۱۴۰۴ + ضرایب مرتبط + بهروزرسانی قیمت + کنترل نرخ روز
فهرست بهای ۱۴۰۴ نقطه شروع محاسبه است، نه لزوماً قیمت نهایی اجرای پروژه در سال ۱۴۰۵.
هرچه فاصله زمانی برآورد از زمان تدوین فهرست بها بیشتر شود، اهمیت بهروزرسانی قیمت نیز بیشتر خواهد شد.
متره و برآورد ۱۴۰۵ با نوین متره
در نوین متره میتوانید ردیفهای فهرست بهای ۱۴۰۴ را بهصورت آنلاین جستجو و بررسی کنید و برای تهیه متره و برآورد پروژه از آنها استفاده کنید.
همچنین امکان مشاهده اطلاعات مرتبط با:
- فهرست بها
- آنالیز بها
- نرخ عوامل
- ضرایب
- تعدیل
- و تغییرات قیمت ردیفها در سالهای مختلف
در سامانه فراهم شده است.
این موضوع در سال ۱۴۰۵ اهمیت بیشتری دارد، زیرا با نبود فهرست بهای مستقل سال ۱۴۰۵، مقایسه قیمت ردیفها و بررسی تغییرات سالانه میتواند در تخمین قیمت روز پروژه کمک زیادی کند.
CTA پیشنهادی:
برای شروع متره و برآورد پروژه با فهرست بهای ۱۴۰۴، وارد سامانه نوین متره شوید.
جمعبندی
در سال ۱۴۰۵ با شرایط متفاوتی نسبت به سالهای گذشته روبهرو هستیم.
تا زمان نگارش این مقاله، فهرست بهای پایه مستقلی برای سال ۱۴۰۵ ابلاغ نشده است؛ بنابراین آخرین فهرست بهای رسمی موجود، فهرست بهای ۱۴۰۴ است.
از طرف دیگر، شاخصهای تعدیل سال ۱۴۰۵ نیز منتشر شدهاند و سازمان برنامه و بودجه در تیر ۱۴۰۵ شاخصهای موقت سهماهه اول این سال را ابلاغ کرده است.
بنابراین برای تهیه برآورد در سال ۱۴۰۵ میتوان:
۱. پروژه را متره کرد؛
۲. ردیفها را از فهرست بهای ۱۴۰۴ انتخاب کرد؛
۳. ضرایب مربوط به پروژه را اعمال کرد؛
۴. قیمتها را با شاخصها و اطلاعات سال ۱۴۰۵ بهروز کرد؛
۵. و در نهایت نتیجه را با نرخ روز عوامل اصلی کنترل کرد.
مهمترین نکته این است که فهرست بهای ۱۴۰۴ را مستقیماً معادل قیمت اجرای سال ۱۴۰۵ در نظر نگیریم.
سوالات متداول
آیا فهرست بهای ۱۴۰۵ منتشر شده است؟
تا زمان نگارش این مقاله در شهریور ۱۴۰۵، فهرست بهای پایه سالانه ۱۴۰۵ مشابه فهرستهای سالهای گذشته از سوی سازمان برنامه و بودجه ابلاغ نشده است.
برای برآورد پروژه در سال ۱۴۰۵ از چه فهرست بهایی استفاده کنیم؟
در حال حاضر فهرست بهای ۱۴۰۴ آخرین فهرست بهای پایه رسمی است و میتواند مبنای اولیه برآورد قرار گیرد. برای محاسبه قیمت بهروز، باید تغییر قیمتها و حسب مورد شاخصهای تعدیل نیز بررسی شوند.
آیا شاخص تعدیل ۱۴۰۵ منتشر شده است؟
بله. سازمان برنامه و بودجه شاخصهای موقت تعدیل دوره سهماهه اول سال ۱۴۰۵ را در تیرماه ۱۴۰۵ ابلاغ کرده است.
آیا میتوان فهرست بهای ۱۴۰۴ را در یک ضریب ضرب کرد و فهرست بهای ۱۴۰۵ ساخت؟
برای یک تخمین بسیار اولیه ممکن است چنین روشی استفاده شود، اما برای برآورد دقیق صحیح نیست؛ زیرا تغییر قیمت فصلها و رشتههای مختلف یکسان نیست.
آیا ضریب تعدیل همان افزایش قیمت فهرست بهاست؟
خیر. ضریب تعدیل یک سازوکار قراردادی برای جبران تغییر سطح قیمتها در پیمان است و نباید آن را دقیقاً معادل «فهرست بهای سال جدید» در نظر گرفت.
برای برآورد واقعی پروژه در سال ۱۴۰۵ چه روشی بهتر است؟
استفاده همزمان از فهرست بهای ۱۴۰۴، شاخصهای مرتبط و آنالیز نرخ روز عوامل اصلی پروژه نتیجه دقیقتری نسبت به استفاده صرف از قیمت پایه ارائه میکند.
دیدگاه ها
هنوز دیدگاهی ثبت نشده است؛ آغازگر گفتوگو باشید.
دیدگاه شما